Plus de non-coté, moins de marge de manœuvre : surveiller l'équilibre liquide/illiquide du portefeuille
Chaque euro alloué au non-coté est un euro qui quitte, pour plusieurs années, la part mobilisable du patrimoine d'un client. À petite dose, l'effet est marginal. Mais à mesure que l'allocation grandit — une tendance que beaucoup de CGP encouragent aujourd'hui pour la performance — la part réellement liquide du portefeuille rétrécit mécaniquement.
Le risque n'est pas dans le non-coté lui-même, mais dans l'absence de suivi de cet équilibre. Un portefeuille qui était confortablement liquide à 80 % peut glisser, allocation après allocation, vers un niveau qui expose le client au moindre imprévu — sans qu'un signal d'alerte n'ait jamais été posé.
● UN GLISSEMENT PROGRESSIF, RAREMENT UNE DÉCISION UNIQUE
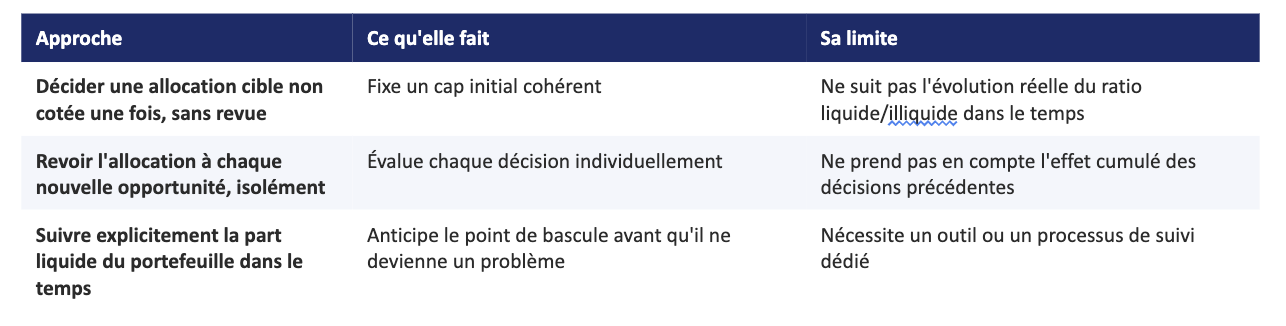
Le basculement vers l'illiquidité d'un portefeuille est rarement une décision unique et délibérée d'atteindre tel ou tel pourcentage cible. Il se produit par petites touches : une allocation ici, une opportunité saisie là, chaque décision paraissant raisonnable prise isolément — sans qu'un décompte cumulé de l'exposition illiquide totale ne soit systématiquement tenu à jour.
● CE QUE LA SESSION PATRIMONIA MET EN AVANT
Cette année à Patrimonia, Blackstone et Murano échangent sur la place des actifs non cotés dans le portefeuille des clients. C'est une question d'allocation, mais c'est aussi — implicitement — une question de suivi dans le temps : à quel moment la part illiquide devient-elle trop importante pour le confort du client ?
● SUIVRE L'ÉQUILIBRE, PAS SEULEMENT DÉCIDER UNE FOIS
● UNE RÉSERVE DE LIQUIDITÉ QUI DÉCALE LE POINT DE BASCULE
Disposer d'un contrat d'assurance-vie nantissable en réserve permet de décaler ce point de bascule : même quand la poche non cotée grandit, le client garde un accès réel à des liquidités en cas de besoin.
Cette réserve reste indépendante de la stratégie non cotée : elle ne sert jamais à financer une nouvelle allocation vers le non-coté, seulement à couvrir les besoins de liquidité du client.
Comme pour tout nantissement, la valeur du contrat mobilisé reste soumise aux marchés, et une baisse significative peut déclencher un appel de marge. Avec Pledger, la simulation reste indicative, en ligne, en quelques minutes, sous réserve d'éligibilité.
● CE QUE ÇA CHANGE POUR LE SUIVI DU PORTEFEUILLE
Le CGP peut suivre, allocation après allocation, l'évolution réelle de la part mobilisable du patrimoine du client.
La réserve nantissable devient un paramètre du dosage, pas seulement une solution de secours découverte a posteriori.
Le client garde une visibilité claire sur ce qui reste accessible, quelle que soit l'ampleur de sa stratégie non cotée.
● FOIRE AUX QUESTIONS
Pourquoi la part liquide d'un portefeuille rétrécit-elle avec le non-coté ?
Parce que chaque euro alloué au non-coté quitte, pour la durée du fonds, la part mobilisable du patrimoine — un effet cumulatif qui s'accentue avec chaque nouvelle allocation.
Comment suivre ce ratio liquide/illiquide dans le temps ?
En revoyant explicitement l'allocation globale à chaque nouvelle décision non cotée, plutôt qu'en évaluant chaque opportunité isolément.
Une réserve nantissable remplace-t-elle un suivi actif de l'allocation ?
Non, elle le complète : elle donne une marge de manœuvre supplémentaire, mais ne dispense pas de suivre l'équilibre global du portefeuille.
Quels risques expliquer avant la mise en place du nantissement ?
Principalement l'appel de marge en cas de baisse significative de la valeur du contrat nanti.
Quel est le délai pour une simulation avec Pledger ?
Quelques minutes, en ligne, à titre indicatif et sous réserve d'éligibilité.
● EN RÉSUMÉ
Plus l'allocation non cotée grandit, plus la marge de manœuvre du client se réduit — sauf si une réserve de liquidité séparée vient compenser ce glissement. Un point à surveiller activement, allocation après allocation.
→ Simuler un cas client en quelques minutes : app.pledger.fr/clientsimu
