Le non-coté performe sur la durée, votre client vit maintenant : le rôle de la réserve de liquidité
Un client augmente son allocation en private equity de 5 % à 15 % de son portefeuille, sur les conseils de son CGP. Le raisonnement est solide : performance attendue supérieure sur le temps long, décorrélation des marchés cotés, horizon d'investissement qui correspond à son profil.
Mais la vie du client, elle, ne s'arrête pas pendant l'horizon du fonds. Deux ans plus tard, un besoin apparaît — un projet immobilier, un accident de santé dans la famille, une opportunité professionnelle à saisir rapidement. Sa poche non cotée, par construction, ne peut rien pour lui dans l'immédiat.
● UNE ALLOCATION PERTINENTE, UN HORIZON INCOMPRESSIBLE
Un fonds de private equity bloque le capital pour plusieurs années, selon un calendrier d'appels et de distributions que le fonds contrôle — pas l'investisseur. C'est précisément ce mécanisme qui explique la prime de performance attendue : l'investisseur accepte de renoncer à la disponibilité de son capital en échange d'un rendement espéré supérieur. Mais cet engagement porte sur un horizon que le client ne maîtrise pas, alors que ses propres besoins de vie, eux, restent imprévisibles.
● CE QUE LA SESSION PATRIMONIA MET EN AVANT
Cette année à Patrimonia, Blackstone et Murano échangent sur la place des actifs non cotés dans le portefeuille des clients. La question de l'allocation est essentielle — mais elle ne se suffit pas à elle-même : elle doit s'accompagner d'une réflexion sur ce qui reste mobilisable pendant que le non-coté travaille sur la durée.
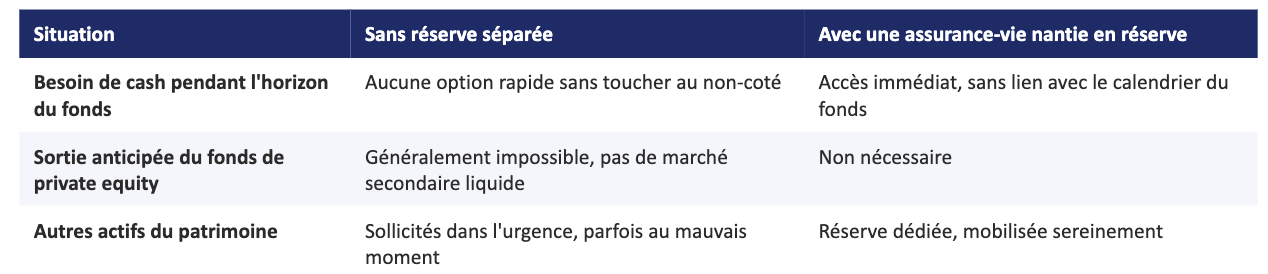
● CE QUI SE PASSE SANS RÉSERVE DE LIQUIDITÉ SÉPARÉE
● LE RÔLE D'UN CONTRAT D'ASSURANCE-VIE SÉPARÉ ET NANTI
Un contrat d'assurance-vie séparé et nanti — distinct de la stratégie non cotée du client — reste accessible indépendamment du calendrier du non-coté, pour que la performance long terme ne se paie jamais d'un manque de solution à court terme.
Un point de cadrage essentiel : ce nantissement ne finance jamais l'achat ou le renforcement de la poche non cotée elle-même. C'est une réserve strictement séparée, destinée aux besoins de liquidité du client, indépendante de sa stratégie non cotée.
Comme pour tout nantissement, la valeur du contrat mobilisé reste soumise aux marchés : une baisse significative peut déclencher un appel de marge, obligeant à apporter une garantie complémentaire ou à rembourser une partie du crédit par anticipation. Avec Pledger, la simulation reste indicative, en ligne, en quelques minutes, sous réserve d'éligibilité.
● CE QUE ÇA CHANGE POUR LA CONSTRUCTION DU PLAN
Le CGP peut recommander une allocation non cotée ambitieuse sans exposer le client à un risque de liquidité personnel.
Le client sait, dès la souscription au fonds, où trouver des liquidités si un besoin survient avant l'échéance.
La performance long terme du non-coté n'est jamais compromise par une vente forcée liée à un besoin sans rapport avec cette poche.
● FOIRE AUX QUESTIONS
Peut-on sortir d'un fonds de private equity avant son échéance ?
Généralement non : il n'existe pas de marché secondaire liquide pour ce type d'actif dans l'immense majorité des cas.
Le nantissement peut-il servir à financer une entrée en private equity ?
Non — la réserve nantissable décrite ici est indépendante de la stratégie non cotée, elle sert uniquement aux besoins de liquidité du client.
Faut-il une assurance-vie séparée de celle logeant d'éventuels supports non cotés ?
Oui, dans cette approche : la réserve de liquidité doit rester distincte pour ne pas subir les mêmes contraintes que la poche non cotée.
Quels risques expliquer avant la mise en place du nantissement ?
Principalement l'appel de marge en cas de baisse significative de la valeur du contrat nanti.
Quel est le délai pour une simulation avec Pledger ?
Quelques minutes, en ligne, à titre indicatif et sous réserve d'éligibilité.
● EN RÉSUMÉ
Le non-coté performe sur la durée, mais la vie du client continue pendant cet horizon. Une réserve de liquidité séparée et nantissable permet de profiter de la performance long terme sans jamais s'exposer à un manque de solution à court terme.
→ Simuler un cas client en quelques minutes : app.pledger.fr/clientsimu
