Le bon dosage de non-coté dépend de ce qui reste liquide ailleurs dans le patrimoine
« Quelle place pour le non-coté dans le portefeuille ? » La question se pose généralement en termes de profil de risque, d'horizon de placement, d'objectifs de performance. Ce sont des critères essentiels — mais ils ne racontent qu'une partie de l'histoire.
La vraie capacité d'un client à absorber une allocation non cotée dépend aussi de ce qui reste mobilisable ailleurs dans son patrimoine. Deux clients avec le même profil de risque peuvent justifier des allocations non cotées très différentes, selon qu'ils disposent ou non d'une réserve de liquidité solide en parallèle.
● LE PROFIL DE RISQUE NE DIT PAS TOUT
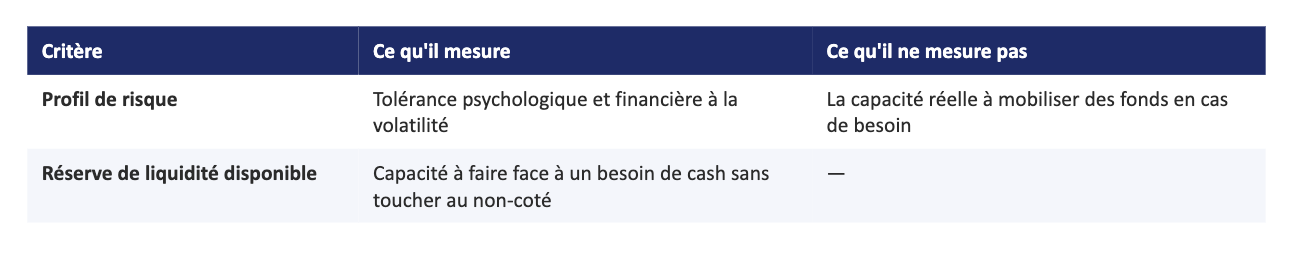
Le profil de risque mesure une tolérance — psychologique et financière — à la volatilité. Il ne mesure pas la capacité structurelle d'un client à mobiliser des fonds en cas de besoin. Deux clients peuvent répondre de façon identique à un questionnaire de risque tout en ayant des situations de liquidité radicalement différentes : revenus, autres actifs mobilisables, dépenses prévisibles à venir.
● CE QUE LA SESSION PATRIMONIA MET EN AVANT
Cette année à Patrimonia, Blackstone et Murano échangent sur la place des actifs non cotés dans le portefeuille des clients. Intégrer la dimension liquidité à cette réflexion permet au CGP d'établir un dosage plus précis — et souvent plus ambitieux — que s'il se limitait au seul profil de risque.
● DEUX CRITÈRES, UN SEUL DOSAGE
● L'ASSURANCE-VIE NANTIE, UN PARAMÈTRE DU DOSAGE
Un contrat d'assurance-vie nanti, en tant que réserve mobilisable indépendante, peut ainsi justifier une allocation non cotée plus confortable : le client sait qu'il garde un accès à des liquidités, quel que soit le calendrier du non-coté.
Cette réserve reste séparée de la stratégie non cotée elle-même : elle ne finance jamais l'achat de parts ou de fonds non cotés, elle sert uniquement à couvrir les besoins de liquidité du client.
Comme pour tout nantissement, la valeur du contrat mobilisé reste soumise aux marchés, et une baisse significative peut déclencher un appel de marge. Avec Pledger, la simulation reste indicative, en ligne, en quelques minutes, sous réserve d'éligibilité.
● CE QUE ÇA CHANGE POUR LE CONSEIL
Le CGP dispose d'un second critère, objectif et concret, pour calibrer l'allocation non cotée au-delà du seul questionnaire de risque.
Deux clients au même profil de risque peuvent recevoir des recommandations différentes, justifiées par leur réserve de liquidité respective.
Le dosage devient plus robuste dans le temps, parce qu'il intègre la capacité réelle du client à traverser un imprévu sans toucher au non-coté.
● FOIRE AUX QUESTIONS
Le profil de risque suffit-il à déterminer l'allocation non cotée adaptée à un client ?
Non — il mesure la tolérance à la volatilité, pas la capacité réelle à mobiliser des fonds en cas de besoin, qui dépend aussi de la liquidité disponible ailleurs.
Comment une réserve de liquidité influence-t-elle le dosage recommandé ?
Elle permet d'envisager une allocation non cotée plus confortable, sachant que le client garde un accès à des liquidités indépendant du calendrier du non-coté.
Le nantissement finance-t-il l'achat de parts non cotées ?
Non — la réserve nantissable reste séparée de la stratégie non cotée, destinée uniquement aux besoins de liquidité du client.
Quels risques expliquer avant la mise en place du nantissement ?
Principalement l'appel de marge en cas de baisse significative de la valeur du contrat nanti.
Quel est le délai pour une simulation avec Pledger ?
Quelques minutes, en ligne, à titre indicatif et sous réserve d'éligibilité.
● EN RÉSUMÉ
Le bon dosage de non-coté ne se lit pas seulement dans un profil de risque — il se construit aussi à partir de ce qui reste mobilisable ailleurs. Une réserve de liquidité séparée et nantissable permet souvent un dosage plus ambitieux, et toujours plus serein.
→ Simuler un cas client en quelques minutes : app.pledger.fr/clientsimu
