Le PER, excellent placement… totalement bloqué : équilibrer l'épargne retraite et la liquidité mobilisable
Un cadre de 45 ans verse 15 000 € par an dans son PER depuis 5 ans. Déduction fiscale maximale, allocation dynamique, horizon parfaitement calibré : tout est optimisé pour la retraite, dans 20 ans.
Puis un imprévu : un besoin de 30 000 € pour un projet familial. Le CGP regarde les avoirs du client — un PER conséquent, mais verrouillé jusqu'à la retraite, sauf cas de déblocage anticipé strictement encadrés par la loi, qui ne correspondent pas à son besoin.
Le paradoxe est là : le client a un patrimoine réel, construit avec discipline — et rien de mobilisable.
● LE SUCCÈS DU PER A UNE CONTREPARTIE : L'ILLIQUIDITÉ
Cette année à Patrimonia, Eres anime deux sessions sur le PER — l'une sur le rachat de trimestres comme territoire de conseil, l'autre sur le PER comme moteur d'une épargne retraite attractive malgré un cadre fiscal retouché. Le fil commun de ces débats : le PER s'est imposé comme l'enveloppe retraite de référence, et les encours suivent.
Mais plus les clients optimisent leur retraite via le PER, plus une partie croissante de leur patrimoine devient inaccessible avant l'âge légal. Les cas de déblocage anticipé existent — acquisition de la résidence principale, invalidité, décès du conjoint ou du partenaire, expiration des droits au chômage, surendettement, cessation d'activité non salariée suite à liquidation judiciaire — mais ils couvrent des accidents de vie, pas les besoins ordinaires : un projet familial, une opportunité, un coup dur qui n'entre dans aucune case.
● CE QUE LE CONSEIL NE PEUT PAS RÉSOUDRE DANS LE PER LUI-MÊME
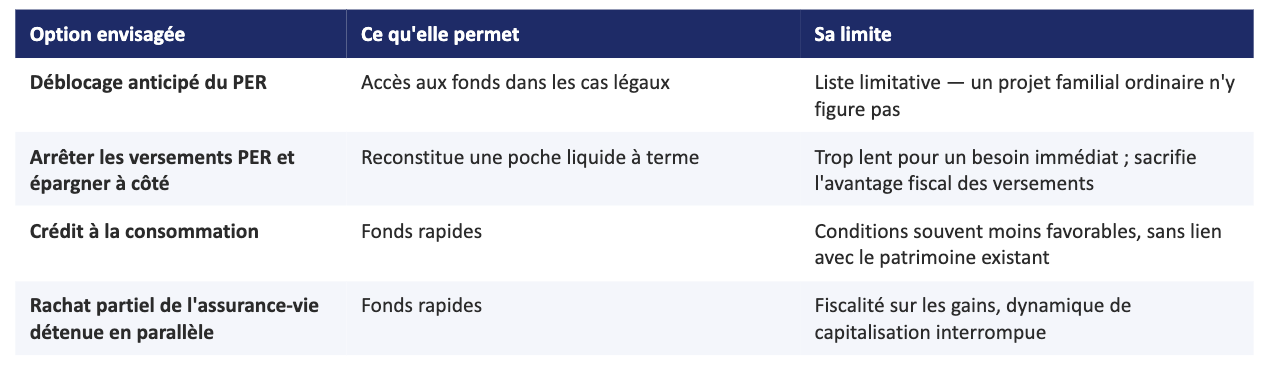
Aucune de ces options ne mobilise le patrimoine existant sans le dégrader — sauf une, qui ne figure pas dans ce tableau parce qu'elle ne consiste ni à débloquer, ni à vendre.
● L'ASSURANCE-VIE NANTIE, LEVIER DE LIQUIDITÉ DU PATRIMOINE
Dans le cas de ce client, la solution ne se trouve pas dans le PER — elle se trouve dans l'assurance-vie détenue en parallèle. Plutôt que de la racheter, le client peut la nantir : le contrat est mis en garantie auprès de l'établissement prêteur, et le client emprunte contre sa valeur. Le contrat reste investi, conserve son antériorité fiscale, et continue de capitaliser pendant toute la durée du prêt.
Les points de vigilance habituels du crédit lombard s'appliquent et relèvent du devoir de conseil : la valeur du contrat nanti fluctue avec les marchés, et une baisse significative peut déclencher un appel de marge — garantie complémentaire à apporter ou remboursement partiel anticipé. La simulation reste indicative et sous réserve d'éligibilité.
Avec Pledger, cette simulation s'obtient en ligne, en quelques minutes — de quoi chiffrer le scénario avec le client dès le premier rendez-vous.
● LE NOUVEAU RÔLE DU CGP : ARCHITECTE DE L'ÉQUILIBRE BLOQUÉ / MOBILISABLE
Ce cas révèle un déplacement du métier. Optimiser la fiscalité retraite ne suffit plus : le conseil doit désormais équilibrer explicitement ce qui est bloqué (PER) et ce qui reste mobilisable (assurance-vie, notamment via nantissement), pour que le client ne se retrouve jamais sans solution face à un imprévu.
Concrètement, cela signifie :
Cartographier la liquidité du patrimoine au même titre que son allocation — quelle part est accessible, sous quel délai, à quel coût.
Maintenir délibérément une poche d'assurance-vie aux côtés du PER, non pas seulement pour la diversification fiscale, mais comme réserve de liquidité mobilisable par nantissement.
Présenter cet équilibre au client dès la structuration — avant l'imprévu, pas après.
● FOIRE AUX QUESTIONS
Peut-on débloquer un PER avant la retraite ?
Uniquement dans les cas prévus par la loi : acquisition de la résidence principale, invalidité, décès du conjoint ou partenaire de PACS, expiration des droits au chômage, surendettement, ou cessation d'activité non salariée à la suite d'une liquidation judiciaire. En dehors de ces cas, les fonds restent indisponibles jusqu'à la retraite.
Peut-on nantir un PER pour obtenir un crédit ?
Le mécanisme de nantissement mobilisé ici porte sur un contrat d'assurance-vie, dont le cadre s'y prête. Pour le PER, la question doit être examinée au cas par cas avec le conseil — c'est précisément pour cela que la poche d'assurance-vie joue le rôle de levier de liquidité du patrimoine.
Faut-il arbitrer entre PER et assurance-vie ?
Les deux enveloppes sont complémentaires : le PER pour l'avantage fiscal à l'entrée et la discipline retraite, l'assurance-vie pour la souplesse — dont la capacité à servir de garantie à un crédit lombard en cas de besoin.
Quels risques expliquer au client avant un nantissement ?
Principalement l'appel de marge : si la valeur du contrat nanti baisse significativement, une garantie complémentaire ou un remboursement partiel anticipé peut être exigé. Ce point doit être exposé avant toute mise en place.
Combien de temps prend une simulation avec Pledger ?
Quelques minutes, en ligne, à titre indicatif et sous réserve d'éligibilité.
● EN RÉSUMÉ
Le PER est un excellent moteur de retraite — et un très mauvais outil de liquidité. Le conseil qui anticipe cet angle mort en structurant une poche d'assurance-vie mobilisable par nantissement évite à ses clients de découvrir, au pire moment, qu'un patrimoine optimisé peut être un patrimoine inaccessible.
→ Simuler un cas client en quelques minutes : app.pledger.fr/clientsimu
