Le trou entre 60 et 64 ans : les années où le patrimoine existe sur le papier, mais pas dans les faits
Un client prévoit de partir à la retraite à 64 ans. Son PER se débloque à cette date — pas avant. Mais à 61 ans, une opportunité se présente. Ou un besoin s'impose : aider un enfant, saisir un investissement, absorber un imprévu.
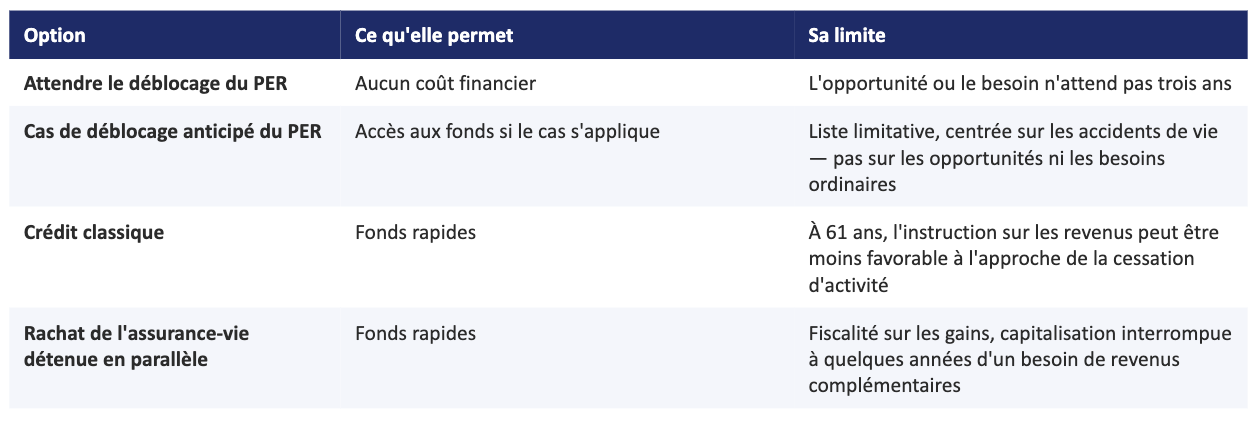
Le PER ne peut rien pour lui. Il reste verrouillé encore trois ans, et son besoin n'entre dans aucun des cas de déblocage anticipé prévus par la loi.
Le client a un patrimoine réel sur le papier. Et aucune capacité à le mobiliser au moment où il en aurait l'usage.
● UNE PÉRIODE AVEUGLE QUE PEU DE CONSEILS ANTICIPENT
Les dernières années avant le déblocage du PER forment une zone que peu de CGP traitent explicitement dans leurs préconisations : le patrimoine y est à son maximum historique — des années de versements capitalisés — et sa liquidité à son minimum. Plus le client a été discipliné dans ses versements PER, plus la part verrouillée de son patrimoine est importante, et plus la période est exposée.
Or c'est précisément une phase de la vie où les besoins ponctuels se multiplient : enfants qui s'installent, parents qui vieillissent, projets qu'on ne veut plus remettre « à plus tard » parce que plus tard, c'est maintenant.
● LE PER, MOTEUR PUISSANT — MAIS QU'ON NE PEUT PAS ARRÊTER AVANT L'HEURE
Cette année à Patrimonia, Eres Entreprise, l'UNEP et UAF Life débattent du PER comme « moteur d'une épargne retraite attractive », malgré un cadre fiscal retouché. Le constat est solide côté rendement et fiscalité : le PER reste l'enveloppe de référence pour préparer la retraite.
Mais un moteur qui ne peut pas être arrêté avant l'heure a aussi ses limites — et c'est au conseil de les anticiper en amont, plutôt que de les découvrir avec le client au moment du besoin. Le sujet n'est pas de verser moins au PER : l'avantage fiscal et la discipline d'épargne restent des atouts majeurs. Le sujet est de ne pas laisser le PER devenir la seule pièce du patrimoine.
● LES OPTIONS PENDANT LA PÉRIODE VERROUILLÉE
● L'ASSURANCE-VIE NANTIE, PONT VERS LE DÉBLOCAGE
La solution ne se trouve pas dans le PER — elle se trouve ailleurs dans le patrimoine du client. Un contrat d'assurance-vie nanti comble ce trou : le client emprunte contre la valeur de son contrat, sans le racheter, et finance son besoin ou son opportunité. Le temps que le PER arrive à échéance, le crédit fait le pont — et peut, selon les conditions du contrat de prêt, être remboursé par anticipation une fois les capitaux retraite disponibles.
La logique est celle d'un financement-relais adossé au patrimoine : la liquidité est avancée aujourd'hui contre une capacité de remboursement certaine et datée — le déblocage du PER à la retraite.
Les points de vigilance du crédit lombard s'appliquent pleinement, et d'autant plus que l'horizon est court : la valeur du contrat nanti fluctue avec les marchés, et une baisse significative peut déclencher un appel de marge — garantie complémentaire ou remboursement partiel anticipé. Le calibrage du montant emprunté par rapport à la valeur du contrat doit être prudent, et le risque expliqué au client avant toute mise en place : c'est le cœur du devoir de conseil sur cette opération.
Avec Pledger, la simulation est indicative, 100 % en ligne, en quelques minutes, sous réserve d'éligibilité.
● ANTICIPER LE TROU PLUTÔT QUE LE DÉCOUVRIR
Pour le CGP, la période 60–64 ans devrait devenir un jalon explicite du conseil, au même titre que le départ en retraite lui-même :
Cartographier, dès 55 ans, ce qui sera mobilisable et ce qui sera verrouillé pendant les années précédant le déblocage.
Préserver ou constituer une poche d'assurance-vie suffisante pour servir de garantie si un besoin survient pendant la période.
Présenter le nantissement comme option de pont au client avant qu'il en ait besoin — la solution anticipée vaut toujours mieux que la solution improvisée.
● FOIRE AUX QUESTIONS
À quel moment le PER se débloque-t-il ?
À la liquidation de la retraite ou à l'âge légal, selon les cas — hors situations de déblocage anticipé limitativement prévues par la loi. Avant cette échéance, les fonds restent indisponibles pour les besoins ordinaires.
Comment obtenir des liquidités entre 60 ans et le déblocage du PER ?
Si le client détient un contrat d'assurance-vie en parallèle, le nantissement permet d'emprunter contre sa valeur sans le racheter — un pont jusqu'à la disponibilité des capitaux retraite.
Peut-on rembourser le crédit avec les capitaux du PER une fois débloqués ?
Le remboursement anticipé est généralement possible selon les conditions du contrat de prêt — c'est précisément la logique de pont de ce montage, à valider dans les conditions particulières.
Ce montage est-il adapté à un horizon court ?
C'est un cas d'usage naturel du financement-relais, à condition d'un calibrage prudent : plus l'horizon est court, plus le risque d'appel de marge en cas de baisse des marchés doit être anticipé et expliqué au client.
Quel est le délai pour une simulation avec Pledger ?
Quelques minutes, en ligne, à titre indicatif et sous réserve d'éligibilité.
● EN RÉSUMÉ
Entre 60 et 64 ans, le patrimoine de nombreux clients est à la fois à son sommet et à son point de liquidité le plus bas. L'assurance-vie nantie fait le pont jusqu'au déblocage du PER — et le CGP qui structure ce pont en amont épargne à ses clients trois années d'impuissance patrimoniale.
→ Simuler un cas client en quelques minutes : app.pledger.fr/clientsimu
