Le rachat de trimestres coûte cher, tout de suite : financer la décision sans désinvestir
Une cliente de 58 ans veut racheter 8 trimestres pour partir à taux plein deux ans plus tôt. Le calcul est bon : sur son espérance de vie, le rachat s'amortit largement. Mais le coût immédiat est bien réel — plusieurs dizaines de milliers d'euros à sortir maintenant, pour un bénéfice qui ne se matérialisera qu'à la retraite.
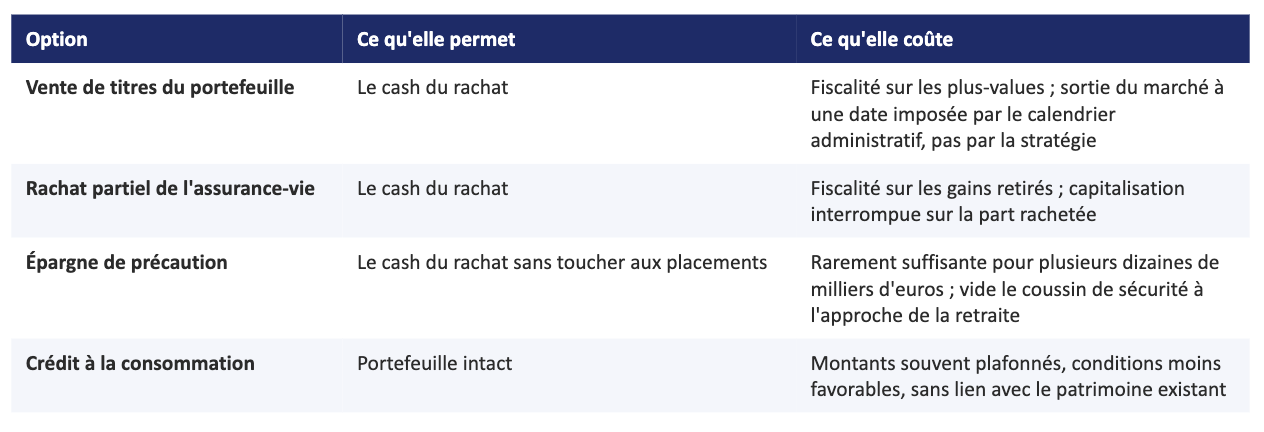
Elle ne veut pas désinvestir son portefeuille pour financer une décision qui, sur le papier, est excellente. Et elle a raison de se poser la question : vendre des titres pour payer un rachat de trimestres, c'est sacrifier de la performance long terme pour sécuriser une pension future — un arbitrage qui n'a de sens que si l'on n'a pas d'autre option.
● UN VRAI TERRITOIRE DE CONSEIL — AU-DELÀ DU CALCUL ACTUARIEL
Cette année à Patrimonia, Eres consacre une session au rachat de trimestres comme « vrai territoire de conseil », animée par Bruno Lourenço et Emmanuelle Lafargue. Le positionnement est juste : le rachat de trimestres est l'un des rares actes patrimoniaux où le conseil peut démontrer une valeur chiffrable — combien coûte le rachat, combien rapporte le taux plein anticipé, sur quelle durée l'opération s'amortit.
Mais le sujet mérite d'aller au-delà du seul calcul actuariel. Une fois la décision validée sur le papier, reste la question que le calcul ne traite pas : comment finance-t-on l'opération, sans abîmer le reste du patrimoine ? C'est souvent là que les bons projets s'arrêtent — non pas parce que le rachat n'est pas rentable, mais parce que le financement immédiat n'a pas de solution propre.
● LES OPTIONS DE FINANCEMENT, ET CE QU'ELLES COÛTENT RÉELLEMENT
● LE NANTISSEMENT : PAYER MAINTENANT, REMBOURSER PROGRESSIVEMENT, RESTER INVESTI
Le nantissement d'un contrat d'assurance-vie permet de financer cette dépense ponctuelle sans rien vendre. La cliente met son contrat en garantie, emprunte le montant du rachat de trimestres, règle l'opération — et son portefeuille reste intégralement investi. Elle rembourse ensuite progressivement, selon les modalités convenues, avec la possibilité générale d'un remboursement anticipé selon les conditions du contrat de prêt.
Une honnêteté de conseil s'impose : le coût du crédit — les intérêts — entre dans l'équation actuarielle du rachat. L'opération reste pertinente si le gain attendu du taux plein anticipé, additionné à la performance espérée du portefeuille maintenu investi, dépasse le coût du financement. C'est un calcul à poser explicitement avec le client, chiffres en main — et c'est exactement le type d'arbitrage qui fait la valeur du conseil.
Les points de vigilance du crédit lombard s'appliquent : la valeur du contrat nanti fluctue avec les marchés, et une baisse significative peut déclencher un appel de marge — garantie complémentaire ou remboursement partiel anticipé. À 58 ans, avec un horizon de remboursement court, ce paramètre doit être calibré prudemment : c'est un élément central du devoir de conseil.
Avec Pledger, la simulation est indicative, en ligne, en quelques minutes, sous réserve d'éligibilité — de quoi intégrer le coût du financement dans le calcul actuariel dès le premier échange.
● CE QUE CE MONTAGE CHANGE POUR LA CLIENTE — ET POUR LE CGP
La décision de rachat se prend sur son mérite actuariel, pas sur la disponibilité immédiate du cash.
Le portefeuille reste investi : pas de vente imposée par le calendrier, pas de fiscalité de cession déclenchée au mauvais moment.
Le CGP conserve les encours et démontre une valeur concrète — il ne s'est pas contenté de valider un calcul, il a rendu l'opération finançable.
● FOIRE AUX QUESTIONS
Combien coûte un rachat de trimestres ?
Le coût dépend de l'âge, du revenu et de l'option choisie (taux seul, ou taux et durée d'assurance) ; il se chiffre couramment en milliers d'euros par trimestre. Le montant exact se détermine avec les barèmes en vigueur au moment de la demande — un chiffrage à poser au cas par cas.
Peut-on emprunter pour financer un rachat de trimestres ?
Oui. Le nantissement d'un contrat d'assurance-vie permet notamment d'obtenir le montant nécessaire sans vendre ses placements, avec un remboursement progressif.
Les intérêts du crédit ne réduisent-ils pas l'intérêt du rachat ?
Ils entrent dans le calcul, effectivement. L'opération reste pertinente si le gain du taux plein anticipé et la performance du portefeuille maintenu investi dépassent le coût du financement — un arbitrage à chiffrer explicitement avec le conseil.
Que se passe-t-il si la valeur du contrat nanti baisse ?
Une baisse significative peut déclencher un appel de marge : garantie complémentaire à apporter ou remboursement partiel anticipé. À l'approche de la retraite, ce paramètre doit être calibré avec prudence.
Quel est le délai pour une simulation avec Pledger ?
Quelques minutes, en ligne, à titre indicatif et sous réserve d'éligibilité.
● EN RÉSUMÉ
Un rachat de trimestres rentable ne devrait pas échouer sur la question du financement. Le nantissement permet de payer maintenant sans désinvestir — et transforme un calcul actuariel validé en opération réellement exécutable.
→ Simuler un cas client en quelques minutes : app.pledger.fr/clientsimu
